Fed: Erst hü, dann hott
Hatte Fed-Chefin Yellen erst Mitte September einen überraschend taubenhaften Ausblick gegeben, kann sie sich nun bereits wieder einen Zinsschritt noch 2015 vorstellen. Ihr Sinneswandel dürfte darauf abzielen, die seinerzeit entstandene Unsicherheit wieder einzufangen. Echtes Leitzinserhöhungspotenzial, und das bleibt die Botschaft, besitzt die Fed aber nicht. Eine Kommentierung von Dr. Alexander Krüger.
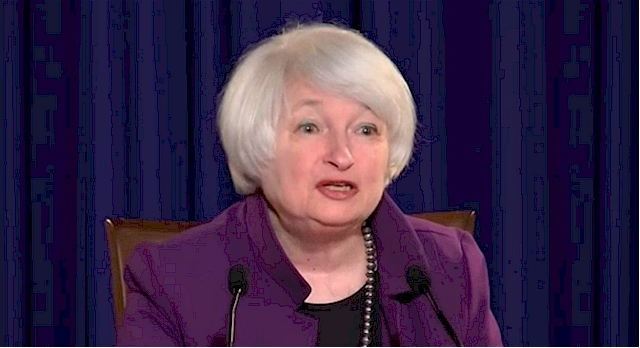
Es war knapp, aber letztlich hatte sich die Fed am 17. September gegen eine Leitzinserhöhung entschieden. Dann, so die Markterwartung im Vorhinein, würde die Notenbank klare Hinweise auf einen Zinsschritt noch 2015 geben. Dem war aber nicht so. Vielmehr zeigte sie sich besorgt über die aktuelle Entwicklung der Weltwirtschaft und der Finanzmärkte. Die Marktakteure werteten dies als mangelnde Überzeugung in die Stärke der US-Wirtschaft. Ergebnis: Treasury-Renditen und Aktienkurse fielen.
FED-Chefin Yellen zeigt sich wankelmütig
Die Sprachregelung der Fed war das Resultat 2-tägiger Beratungen. Es ist daher erstaunlich, dass Fed-Chefin Yellen bereits eine Woche später in ihrer Rede gestern sagte sie dazu nichts erklärt hat, dass das FOMC erwarte, dass die US-Wirtschaft Vollbeschäftigung weiter gewährleisten werde und die Inflationserwartungen stabil bleiben. Ebenso wie sie selbst, so Yellen, nehmen die meisten FOMC-Mitglieder daher an, dass später im Jahr ein gradueller Leitzinserhöhungszyklus beginnen wird. Gerade um diesen Hinweis hatte sich die Notenbank-Chefin nach der FOMC-Sitzung Mitte September noch „gedrückt". Woher kommt der plötzliche Sinneswandel?
Die Antwort liegt auf der Hand: Die Fed hat erkannt, dass sie Murks gemacht hat. Statt die Finanzmärkte mit der seit langem rhetorisch gut vorbereiteten Leitzinsanhebung in ruhiges Fahrwasser zu lenken, hat sie Unsicherheit verbreitet. Mit ihrem Verbal-Zickzack versucht sie nun, den Schaden zu begrenzen. Gelingen dürfte dies eher nicht. Denn unklar ist, was letztlich den Ausschlag für bzw. gegen eine Leitzinsanhebung geben wird. Und wer kann zuverlässig sagen, ob sich die Wankelmütigkeit der Fed legen wird. Der Umstand, dass ein Zinsschritt für 2015 weiter nur zu etwa 33% eingepreist ist zeigt, dass die Marktakteure Frau Yellen noch nicht folgen.
Leitzinserhöhung steht im Raum
Wir bleiben dabei: Um ihren Gestaltungsspielraum zu steigern, steht eine Leitzinsanhebung weiter im Raum. Da sich das internationale Umfeld bis Dezember aber kaum verbessern dürfte, erwarten wir eine Leitzinserhöhung erst für 2016. Für den Fall, dass die Fed einen Zinsschritt früher für notwendig halten sollte, wird sie sich die Argumente entsprechend zurechtbiegen. Entscheidender als dies ist aber, dass nur sehr wenig Straffungspotenzial besteht. Denn das Dilemma, dass jedem Zinsschritt negative Rückkopplungseffekte aus den Schwellenländern folgen, wird aufgrund des weltweit hohen (Dollar-)Verschuldungsgrades wohl noch lange anhalten. Ein neutrales Leitzinsniveau dürfte daher auch 2017 außer Sichtweite bleiben.
- Verweis:
Interview mit Dr. Alexander Krüger, Bankhaus Lampe:
Die Enteignung findet bereits statt
Folgen Sie Spreezeitung auf Facebook, um keine spannenden Artikel zu verpassen.