Steuerreform - mit dem Kirchhof-Modell in die Moderne
Der Ruf der Politiker nach weiteren Steuererhöhungen wir immer lauter. Doch der Griff in das Portemonnaie der Bürger löst die Probleme der Finanzkrise nicht. Es verstärkt eher das “Weiter so!” Eine Steuerreform muss her, die Lasten neu verteilt und Transparenz auf hohem Niveau schaffen kann.
Kirchhof-Modell: Der Ruf des Staates nach immer mehr Steuergeldern wird immer lauter. Erst heute strapazierten die Grünen wieder einmal den Apell, Vermögende deutlich höher zu besteuern. Sie sollen dem Staat aus der nicht enden wollenden Bredouille helfen. Doch noch so hohe Steuern werden die immer tiefer klaffenden Löcher der Gier nicht stopfen.
Deutschland verfügt schon jetzt über hohe Steuereinnahmen wie nie zuvor. Das Allgemeinwohl profitiert nicht davon. Der permanente Griff in das Portemonnaie der Bürger verstärkt hingegen die Probleme weiter und ist die schlechteste aller Lösungen im Krisenmanagement. Das Volk wartet seit Jahren vergeblich auf eine lange überfällige, moderne und transparente Steuergesetzgebung. Eine solche, solide und ausgewogene, vor allem aber auch verständliche Gesetzgebung in einem Klima eines einvernehmlichen Miteinander von Bürgern und Staat ist die wesentlich bessere Alternative für das Gemeinwohl, als Maßlosigkeit, immer höhere Forderungen, ständiges Misstrauen und am Ende gar ein Spitzel-Staat, der kriminelle Denunzianten mit Millionenbeträgen belohnt. Ein neues Steuersystem muss her. Das liegt bereits abrufbereit in der Schublade eines Experten und wartet auf den lang erhofften Einsatz.
Der Professor aus Heidelberg
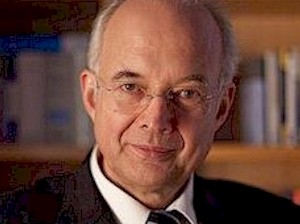
Einer, der genau weiß, wie Steuerrecht effizient funktionieren kann, ist der Finanz - und Steuerexperte Paul Kirchhof. Sein Steuerkonzept darf mit Recht als Reform bezeichnet werden, denn es zeichnet sich nicht nur durch eine deutliche Verschlankung der Verordnungen sowie Verständlichkeit und Gerechtigkeit aus. Mauscheln, stylen und frisieren der Steuererklärung haben dann systembedingt kaum noch Spielräume.
Kirchhof, der kurz vor der Bundestagswahl 2005 zu Angela Merkels Kompetenz-Team gehörte, wurde kurzfristig und bisher ohne nachvollziehbare Begründung vom Thron der Zukunft gestoßen. Doch während dieser außerordentlich unschöne Vorfall inzwischen Vergangenheit ist, bleibt Kirchhofs Steuerreform das, wofür sie von Anfang an konzipiert war: eine hochmoderne Reform, die jedem gerecht wird und in ihrer Effizienz weit in andere Ressorts reicht. Sie kann endlich für effektive Rahmenbedingungen sorgen, deren Fehlen zu immer neuen Irritationen am Arbeitsmarkt und in der Wirtschaft führen. Das fertige Konzept liegt zum Greifen nahe in Kirchhofs Schublade und kann das alte, marode und mit undurchschaubaren Verordnungen behaftete Steuersystem nicht nur ersetzen, sondern vollständig revolutionieren.
Am Kassenhäuschen des Steuerrechts
Schlicht und ergreifend heißt es unter Paragraph 2, Abs. 4 in seinem Gesetzbuch: "Die Einkommensteuerschuld beträgt ein Viertel des Einkommens." Und Kirchhof selbst interpretiert seinen Paragraphen mit den Worten: "Am Kassenhäuschen des Steuerrechts gibt der Bürger 25 Cent von jedem verdienten Euro ab; danach wird er in den Garten der Freiheit entlassen."
Der Heidelberger Professor und frühere Verfassungsrichter stößt mit seinem Konzept auf immer breitere Zustimmung. Seine Gesetzesvorlage besticht durch Gerechtigkeit und Einfachheit pur. Er macht sich keine Gedanken um Subventionslandschaften gemäß Gießkannenprinzip zu Lasten der Steuerzahler und grübelt auch nicht über Pendlerpauschalen, steuerfreie Feiertagslöhne, Abschreibungsgesellschaften oder Eigenheimzulagen. In seinem Konzept tauchen Subventionen jeglicher Art gar nicht erst auf. Sein Modell orientiert sich an einer so genannten "Flat Tax" und zeigt sich im hohen Maße als geeignetes Instrument, unser marodes Ertragssteuersystem zu reformieren. Damit kann nicht nur die Attraktivität und Wettbewerbsfähigkeit unseres Landes gesteigert werden. Vielmehr leistet es einen erheblichen Beitrag zu einer dringend erforderlichen Effizienz, Gerechtigkeit, Einfachheit und Neutralität. Es schafft Wachstum und ist damit gleichzeitig ein wirksames Instrument zur Steuerung der auch weiterhin andauernden Arbeitsmarkt-Problematik, die mehr und mehr Armut schafft.
Die "Flat Tax"
Der Begriff "Flat-Tax" (Niedrig-Tarif oder auch Ein-Stufen-Steuer) entstammt der amerikanischen Steuerwissenschaft mit dem Hintergrund, ein einfaches, gleichmäßiges, effizientes sowie entscheidungs- und rechtsformneutrales Ertragssteuersystem zu schaffen. Mit einer Reform, die dem Gedanken einer "breitest möglichen Bemessungsgrundlage" mit einem "niedrigst möglichen, einheitlichen Steuersatz" folgt, soll es dem Staat unter Einhaltung einer strengen Haushaltsdisziplin und Wahrnehmung der Kernaufgaben die dazu erforderlichen Einnahmen verschaffen. Grundlage der "Flat-Tax" ist ein niedriger, linearer Steuersatz. Die Höhe richtet sich nach dem Finanzbedarf des Staates sowie Steuerwirkungen. Ein durchgängiger, konsequenter Steuersatz ohne Ausnahmen von beispielsweise 25 Prozent trägt dazu bei, dass der Anreiz für persönliche Steuergestaltungen entfällt.
Die Befürchtung, das Modell schaffe einen Sozialabbau oder leiste unbilligen Härten Vorschub, ist unbegründet. Zur Vermeidung erforderlicher Progressionswirkungen bei der Besteuerung werden Grundfreibeträge, Kinderfreibeträge, Arbeitnehmer-Freibeträge sowie Sofortabschreibungen von Investitionen im betrieblichen Bereich hergestellt. In Hinblick auf das Steueraufkommen spielt die Bemessungsgrundlage eine entscheidende Rolle.
Steuervergünstigungen werden grundsätzlich ausgeschlossen. Die Bemessungsgrundlage verschiebt sich hin zum so genannten cash flow, indem Kapitalzufluss grundsätzlich besteuert wird. "cash flow" bezeichnet eine wirtschaftliche Messgröße, mit deren Hilfe man die Zahlungskraft eines Unternehmens beurteilen kann. Es stellt den reinen Einzahlungsüberschuss dar, eine ausschließlich auf eine Periode bezogene Differenz zwischen Einzahlungen und Auszahlungen. Eine Gewinnermittlung berechnet sich daher ausschließlich aus der Differenz der betrieblichen Einnahmen und Ausgaben. Instrumente, wie etwa Verlustabschreibungen, verschwinden vollständig. Verluste werden mit positiven Steuerbeträgen in der Zukunft verrechnet.
Die Vorteile
Der einheitliche Steuersatz hat enorme Vorteile. Bei Investoren sorgt er für Klarheit und Transparenz und reduziert Gestaltungsanreize erheblich. Durch eine lineare Ausrichtung entfällt der Anreiz einer periodischen Einkommensverschiebung, um eine niedrigere steuerliche Tarifbelastung zu erwirken. Zusätzlich entschärft es bisher nicht gelöste Probleme der belastungsneutralen Verknüpfung von Einkommen- und Körperschaftsteuer. Werden auch Körperschaftsteuergewinne mit dem einheitlichen Satz besteuert, sind Unternehmensgewinne (eine Freistellung der Ausschüttung von Kapitalgesellschaften und die Entnahme aus Personenunternehmen unterstellt) gleich belastet, unabhängig davon, ob sie in Körperschaften oder Personenunternehmen anfallen und ob sie ausgeschüttet oder einbehalten werden.
Eine Aufgabe der direkten Progression bei Einführung eines linearen Tarifs ist kein Nachteil im Sinne einer eventuellen sozialen Ungerechtigkeit. Ganz im Gegenteil! Nicht der Verlauf des Grenzsteuersatzes sondern der Verlauf des Durchschnittssteuersatzes ist relevant. Somit steigt der Durchschnittssteuersatz mit steigendem Einkommen infolge der festgelegten Freibeträge. Eine solche "indirekte" Progression wirkt umso deutlicher, je höher die gewählten Freibeträge sind. Eine Berücksichtigung des Existenzminimums findet ebenfalls im Rahmen der Festlegung der Freibeträge statt, weitergehende Transferleistungen sollen jedoch außerhalb des Steuersystems stattfinden. Da jedem Bürger ein steuerlicher Freibetrag zusteht, zeigt sich das Kirchhof-Modell außerordentlich familien- und kinderfreundlich und schafft eine dringend erforderliche Entlastung für den Personenkreis, der im Sinne einer gesellschaftlichen Wertschöpfung dafür sorgt, dass unserem Land Nachwuchs zur Verfügung steht.
- Zum Steuervergleichs-Rechner: Alternative Steuermodelle
- Zum Vergleich: So hoch ist die derzeitige Steuerbelastung Zum Online-Steuerrechner
Ein Berechnung lohnt, kleinere und mittlere Einkommen werden in jedem Fall deutlich entlastet. Kritiker werden sich allerdings schnell zu Wort melden, wenn sie den Personenkreisen angehören, die im stillen Kämmerlein überaus kreativ an der Steuererklärung herumfeilen. Mit den derzeitigen Möglichkeiten gelangt der eine oder andere Spitzenverdiener und Aufbereitungskünstler zu einem äußerst lukrativen Ergebnis. Das Kirchhof-Konzept kann dieser Schieflage deutlich begegnen. Mit dem radikalen Abbau von Subventions- und Ausnahmetatbeständen werden die vielfältigen Vergünstigungen ebenso straff verhindert, wie missbräuchliche, steuerliche Gestaltungsmöglichkeiten und trägt zu einer erheblichen Vereinfachung und Administration des Steuerrechts bei. Und auch einer steuermotivierten Fehlallokation von Kapital im In- und Ausland kann diese Gesetzgebung deutlich entgegentreten.
Mittel- und langfristige Ziele
Die beschriebene "Flat-Tax" birgt allerdings aufgrund der Senkung des Einkommensteuertarifs auf ein für Unternehmen international wettbewerbsfähiges Niveau kurzfristig relativ hohe Steuerausfälle in sich. Daher lässt sich das Konzept in aller Konsequenz wohl nur mittelfristig durchführen lässt. Ein kurzfristiges Handeln ließe sich beispielsweise durch die Einführung eines zweistufigen Tarifs für Unternehmen realisieren und könnte als Einstieg und Übergangslösung dienen. Damit würde sich bereits temporär eine Belastungsneutralität zwischen Kapitalgesellschaften und kleinen und mittleren GmbHs gegenüber Personenunternehmen herstellen lassen. In jedem Fall steht Kirchhofs Steuerreform für Investitionsfreundlichkeit und einem zu erwartenden deutlichen Wachstum. Darüber hinaus werden die Steuermittel steigen, um die nächsten Reformschritte zu tätigen und langfristig Mehreinnahmen zu sichern. "Der Staat darf den Bürger nicht gängeln, indem er ihm durch das Steuerrecht nahe legt, ob er als Unternehmer besser eine GmbH gründen oder als Arbeitnehmer lieber in das Umland ziehen soll" sagt Kirchhoff.
Vertrauen in den Staat zurückgewinnen
Insbesondere auch durch das anhaltende Bankendesaster mit dem schwer nachvolllziehbaren Krisenmanagement der vergangenen Jahre wurde das Vertrauen der Bürger in Staat und Regierung nicht gerade gestärkt. So ist es nicht verwunderlich, wenn das Misstrauen in neue Reformen wächst, anstatt mit Mut und Vertrauen neuen Konzeptionen eine Chance zu geben. Der parteilose Heidelberger Rechtswissenschaftler Kirchhof ist nicht nur Gelehrter sondern durchaus auch ein politischer Mensch. Das hat er in den zwölf Jahren als Richter am Bundesverfassungsgericht unter Beweis gestellt. Politisch zu sein bedeutet für ihn, etwas für das Gemeinwesen zu tun.
"Das Recht braucht die Chance sich durchzusetzen", meint er. Und bringt seine Erfahrung als Hochschullehrer ein. "Geltendes Steuerrecht zu lehren, das nicht gerecht ist, ist eine Zumutung für einen Hochschullehrer" und so will er Recht nicht nur lehren sondern es auch aus Überzeugung billigen. Vielleicht kann er zukünftig dieses Recht durchsetzen. Dazu benötigt er neben dem Vertrauen der Bürger vor allem auch eine Akzeptanz in den politischen Reihen. Akzeptanz und Vertrauensvorschuss in ein Konzept, dass neben den beschriebenen Vorteilen auch für einen drastischen Bürokratie-Abbau steht.
Größte Reform in der Geschichte der Bundesrepublik
Kirchhofs Ziel ist der Aufbruch und der Wunsch nach einer Verwirklichung echter Reformen, die Gerechtigkeit wieder herstellen können. Der Staat muss in die Pflicht genommen und zum wesentlich sparsameren Umgang mit den anvertrauten Steuergeldern gezwungen werden. Das beweist allein die immense Staatsverschuldung und die Agitationen in der derzeitigen Eurokrise. Das eigentlich Revolutionäre aber ist Kirchhoffs Ziel, langfristig ein Steuersystem zu schaffen, in dem Bürger und Unternehmen gleich besteuert werden und es keine Rolle mehr spielt, womit man sein Geld verdient. Damit leistet diese Reform einen erheblichen Beitrag zu mehr Chancen am Arbeitsmarkt und einem gerechten Lastenausgleich. Ein Konzept mit unschätzbarem Wert.
Mit Kirchhofs Modell könnte tatsächlich die größte Reform in der Geschichte der Bundesrepublik realisiert werden, weil er das Pferd nicht von hinten aufzäumt und Ursache und Wirkung nicht miteinander verwechselt. Zwar steht Kirchhof nach der damaligen, peinlichen Demontage durch die CDU für ein politisches Amt nie mehr zur Verfügung. Das jedoch hindert niemanden, der ernsthaft an Verbesserungen für unser Land interessiert ist, die Dienste des Steuer- Experten und sein durchdachtes Steuersystem zu nutzen. Verzögerungen von Maßnahmen, die eine positive Entwicklung durch dieses innovative Konzept forcieren können, sind jedenfalls verlorene Zeit und einmal mehr verwirkte Chancen für unser Land.
Biografische Daten Prof. Dr. Paul Kirchhof:
geb. 1943, Studium der Rechtswissenschaft in Freiburg und München, Promotion 1968 in München, Habilitation 1974 in Heidelberg, 1975 ordentlicher Professor für öffentliches Recht an der Universität Münster, Direktor des Instituts für Steuerrecht der Universität Münster, 1976 bis 1978 Prorektor der Universität Münster, 1980 bis 1981 Richter im Nebenamt am Oberverwaltungsgericht Nordrhein-Westfalen, seit 1981 ordentlicher Professor für öffentliches Recht an der Universität Heidelberg, Direktor des Instituts für Finanz- und Steuerrecht, 1986 Ablehnung eines Rufes an die Universität Freiburg i.Br., 1987-1999 Bundesverfassungsrichter; Stellv. Vorsitzender der Deutschen Sektion der Internationalen Juristenkommission e.V., Karlsruhe. Vorsitzender des wissenschaftlichen Beirats der Deutschen Steuerjuristischen Gesellschaft, Köln. Mitglied der Ständigen Deputation des Deutschen Juristentages e.V., Bonn.
Veröffentlichungen:
- Monographien, Beiträge und Kommentierungen auf den Gebieten des Staatsrechts, Finanz- und Steuerrechts sowie Verwaltungsrechts
- Herausgeber des Handbuchs des Staatsrechts der Bundesrepublik Deutschland (zusammen mit Josef Isensee)
- Herausgeber eines Kommentars zum Einkommensteuerrecht (zusammen mit Hartmut Söhn)
- Mitherausgeber von Schriftenreihen und Zeitschriften zum Staatsrecht und zum Steuerrecht
Fotoquelle: Uni Heildeberg